
Как накопить на пенсию в 30 лет через инвестиции: стратегия, которая работает в 2026 году
Почему 30 лет — это идеальный возраст для старта
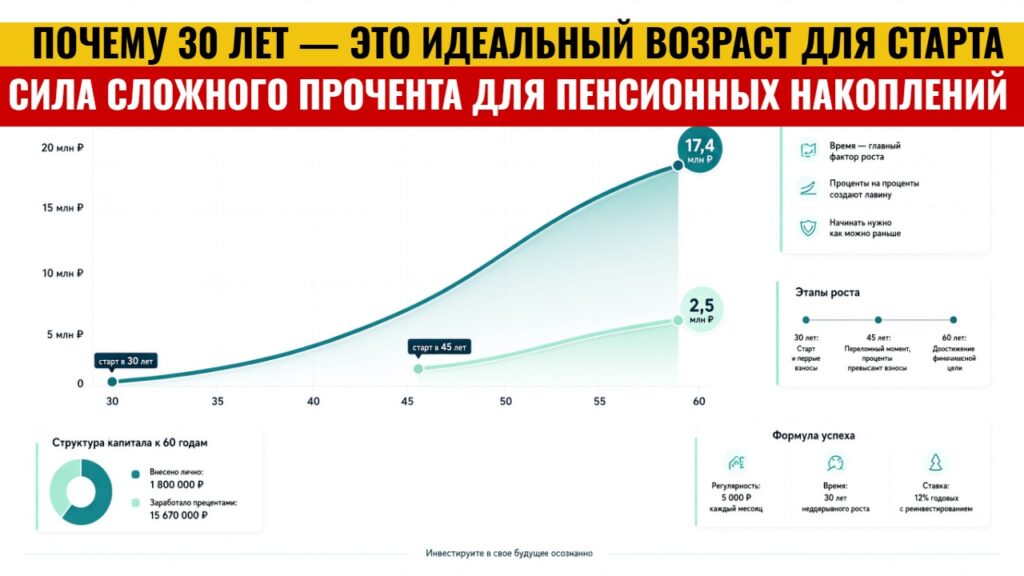
В 30 лет у вас есть главный инвестиционный ресурс — горизонт в 25–30 лет. Это значит, что вы можете пережить несколько кризисов и всё равно выйти в плюс. Сложный процент на длинной дистанции творит почти магию: если инвестировать 5 000 ₽ в месяц под 12% годовых, через 30 лет вы получите около 17 млн ₽, хотя внесёте своими руками только 1,8 млн ₽. Остальное — доход, который реинвестировался и работал вместо вас.
В 2026 году эта математика особенно актуальна. Ключевая ставка ЦБ РФ держится на уровне 14% годовых, инфляция по итогам года ожидается в диапазоне 7,1–7,6%. Деньги под подушкой или на карте обесцениваются, а консервативные инструменты вроде вкладов хоть и дают неплохой процент, но не решают главную задачу — обогнать инфляцию на длинном горизонте.

Инструмент №1 — ПДС: государство доплачивает за вашу пенсию
Программа долгосрочных сбережений (ПДС) — это, пожалуй, самый недооценённый инструмент для 30-летних. Суть простая: вы заключаете договор с негосударственным пенсионным фондом (НПФ), регулярно вносите деньги, а государство добавляет к вашим взносам до 36 000 ₽ в год в течение 10 лет.
Сколько реально можно получить от государства
Размер софинансирования зависит от вашего среднемесячного дохода. Если вы зарабатываете до 80 000 ₽ в месяц, государство добавляет один к одному — то есть на каждый внесённый рубль (в пределах лимита) приходит второй от бюджета. При доходе 80 000–150 000 ₽ схема уже другая: чтобы получить максимальные 36 000 ₽, нужно внести 72 000 ₽ за год. Если доход выше — придётся вносить больше, но государственная доплата всё равно остаётся существенной.
Отдельно работает налоговый вычет: с взносов до 400 000 ₽ в год можно вернуть от 13% до 22% НДФЛ. При зарплате, облагаемой по стандартной ставке, это до 52 000 ₽ возврата.
Главный подвох ПДС — и почему он не должен вас пугать
Деньги из ПДС нельзя снять просто так. Выплаты становятся доступны через 15 лет участия либо при достижении 55 лет (женщины) и 60 лет (мужчины). Для 30-летнего это означает: если открыть ПДС сейчас, первые выплаты можно получить уже в 45 лет — это задолго до официальной пенсии.
Кроме того, ваши личные взносы и инвестиционный доход застрахованы государством на сумму до 2,8 млн ₽. Это не банковский вклад, но уровень защиты сопоставим.

Инструмент №2 — ИИС-3: рыночный доход плюс налоговая выгода
Если ПДС — это «пенсионная база», то ИИС-3 — это «рыночная надстройка». Индивидуальный инвестиционный счёт третьего типа позволяет покупать акции, облигации и фонды, получая при этом две налоговые льготы одновременно: вычет на взносы и освобождение дохода от НДФЛ при закрытии счёта. Ранее мы подробно разбирали, как выбрать брокера для начинающего инвестора.
Что важно знать про ИИС-3 в 2026 году
Счёт, открытый в 2026 году, имеет минимальный срок пять лет — это переходный период. С 2031 года срок вырастет до 10 лет, но для тех, кто открывает счёт сейчас, правила мягче. Лимит пополнения самого счёта не ограничен — вы можете вносить сколько угодно, но налоговый вычет работает только с суммы до 400 000 ₽ в год.
Для 30-летнего ИИС-3 — это способ совместить долгосрочные накопления с гибкостью: вы сами выбираете, во что инвестировать, и можете корректировать стратегию по мере взросления.
Инструмент №3 — Вклады и облигации: не «скучно», а необходимо
Пенсионный портфель не может состоять только из акций. В 30 лет доля риска может быть высокой, но фундамент должен быть надёжным. И здесь в 2026 году есть отличная новость: ставки по вкладам остаются высокими.
Что предлагают банки в октябре 2026 года
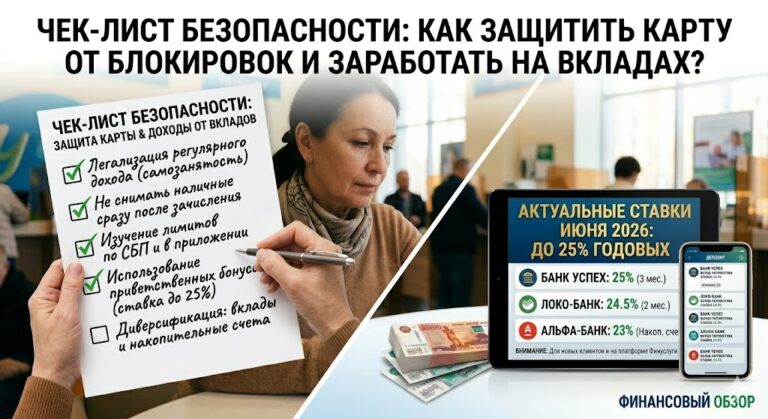
Средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках РФ во второй декаде октября 2026 года составила 13,06% годовых. Это данные ЦБ по мониторингу Сбера, ВТБ, Альфа-Банка, Т-Банка, Газпромбанка и других системно значимых игроков.
Ориентиры по ставкам вкладов, октябрь 2026
| Банк (пример) | Ориентир по ставке | Комментарий |
|---|---|---|
| Альфа-Банк | до ~14,2% (премиум-клиентам, короткий срок) | выше рынка для отдельных категорий |
| Т-Банк | ~12,3% на 2–3 месяца | ставка зависит от срока и пакета |
| Сбер, ВТБ, Газпромбанк | в районе средней максимальной (13,06%) | базовые условия для массового клиента |
Важно: ставки по вкладам могут снижаться вслед за ключевой. Базовый сценарий ЦБ предполагает среднюю ставку 12,5–13,5% в 2027 году. Поэтому фиксировать высокий процент на длительный срок сейчас — разумно. Но вклад — это не пенсионный инструмент, а «якорь» для части капитала. Он защищает от волатильности, но не даёт долгосрочного роста выше инфляции. Актуальные предложения мы собираем в рейтинге вкладов на октябрь 2026.

Как собрать портфель 30-летнего: конкретная стратегия
Пенсионный портфель в 30 лет может позволить себе больше риска, чем в 50. Типичная рекомендация для горизонта 25–30 лет — агрессивно-сбалансированный подход: около 80% в акции и фонды роста, 15% в облигации, 5% в альтернативные инструменты. Но это не догма — многое зависит от вашей готовности к просадкам.
Пример распределения для трёх уровней риска
Стратегии пенсионного портфеля для 30-летних
| Компонент | Консервативный | Умеренный | Агрессивный |
|---|---|---|---|
| Вклады / облигации | 50% | 30% | 15% |
| Акции и фонды акций | 30% | 50% | 70% |
| ПДС / долгосрочные сбережения | 20% | 20% | 15% |
| Ориентир по доходности (историч.) | |||
| ниже, но стабильно | средний | выше, но с просадками |
Внутри акционной части для 30-летних часто рекомендуют акции с денежным потоком и дивидендами — крупные российские компании, которые платят регулярные выплаты. Дивиденды можно реинвестировать — и это снова включает сложный процент.
Правило, которое важнее любых процентов
Автоматизация. Настройте автопополнение ИИС или брокерского счёта на день зарплаты. Откладывайте до 20% дохода, но начните с той суммы, которая не создаёт дискомфорта — даже 1 000–5 000 ₽ в месяц на старте лучше, чем ноль. Через год вы привыкнете, и сумму можно будет увеличить. Если пока не уверены в своих силах, почитайте, как повысить кредитный рейтинг за месяц — дисциплина в финансах работает одинаково и в кредитах, и в инвестициях.

Юридические тонкости, о которых стоит знать заранее
ПДС регулируется отдельным законом, и досрочный выход (до 15 лет и до достижения возраста) означает потерю государственного софинансирования и, как правило, части инвестиционного дохода. Это не «штраф», а возврат к исходным условиям — но знать об этом нужно до подписания договора.
ИИС-3 нельзя закрывать раньше минимального срока без потери налоговых льгот. Если закрыть счёт раньше пяти лет (для открытых в 2026 году), придётся вернуть полученные вычеты и заплатить НДФЛ с дохода.
Вклады застрахованы АСВ на сумму до 1,4 млн ₽ в одном банке. Если сумма больше — распределяйте по разным банкам или используйте другие инструменты.
FAQ: частые вопросы о пенсионных инвестициях в 30 лет
Можно ли начать с 1 000 ₽ в месяц?
Да, и это не бессмысленно. Даже с такой суммы стартует привычка и включается время. Через 30 лет при 12% годовых 1 000 ₽ в месяц превращаются примерно в 3,5 млн ₽. А сумму всегда можно увеличить, когда появится возможность.
Что лучше: ПДС или ИИС-3?
Это не «или», а «и». ПДС даёт гарантированную господдержку и защиту капитала, ИИС-3 — рыночный потенциал и гибкость. Для 30-летнего разумно сочетать оба инструмента, если есть возможность вносить хотя бы по 2 000–3 000 ₽ в каждый.
Нужно ли ждать снижения ставок, чтобы открывать вклад?
Нет. Ставки уже находятся на высоком уровне (около 13%), а к 2027 году прогнозируется их постепенное снижение. Зафиксировать доходность сейчас — значит защитить часть капитала от будущего падения процентов.
Обязательно ли иметь брокерский счёт, если есть ПДС?
Не обязательно, но желательно. ПДС — это «пенсионный фундамент», но он ограничен по доходности и ликвидности. Небольшой брокерский счёт или ИИС-3 позволяет держать акции и облигации, которые на длинном горизонте обычно обгоняют консервативные инструменты.
Что будет с накоплениями, если я уеду из России?
ПДС и ИИС-3 привязаны к российским финансовым институтам и налоговому резидентству. При смене резидентства налоговые льготы могут быть пересмотрены, а выплаты из ПДС — ограничены. Это стоит учитывать, если планы на будущее включают переезд.

Заключение: совет эксперта
В 30 лет не нужно быть финансовым гением. Нужно быть последовательным. Откройте ПДС хотя бы на минимальный взнос, чтобы запустить государственное софинансирование. Настройте автопополнение ИИС-3 или брокерского счёта — даже на небольшую сумму. И зафиксируйте часть капитала на вкладе, пока ставки высоки. Главное — не откладывать старт на «когда появятся свободные деньги». Свободные деньги не появятся сами — они появляются, когда вы решаете, что часть дохода идёт в будущее.
Сравните актуальные условия ПДС, ИИС-3 и вкладов в нашем рейтинге на online-banki-ru.ru — и выберите комбинацию, которая подходит именно вам. А если остались вопросы — задайте их в комментариях, разберём вместе.