Вклады в октябре 2026: где держать деньги при ключевой ставке 14%
Главное: ЦБ сохранил ключевую ставку на уровне 14% — снижения в октябре не ожидается. Банки предлагают до 16,5% годовых по промовкладам для новых клиентов. Разбираем, как выбрать вклад и не потерять доход из-за налога.
Ключевая ставка остаётся на уровне 14%: что это значит для вкладчиков
В сентябре 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых после серии снижений на протяжении десяти предыдущих заседаний. По оценкам аналитиков, в октябре регулятор, скорее всего, также не изменит ставку — вероятность сохранения оценивается в 60%.
Что это означает для вкладчиков? Ставки по депозитам остаются высокими, и пока нет предпосылок для их резкого снижения. Первый зампред ВТБ Дмитрий Пьянов отметил, что «позитива только со стороны бюджета недостаточно для возобновления цикла снижения ставки ЦБ в октябре». Возможное снижение на 0,25 п.п. до 13,75% прогнозируется не раньше декабря 2026 года.
Ставки по вкладам в топ-банках: сравнение на октябрь 2026
Если разместить 100 000 рублей на три месяца в крупнейших банках, доход будет отличаться даже при похожих ставках. Вот результаты сравнения на конец сентября 2026 года:
| Банк | Вклад | Ставка | Срок | Доход за срок |
|---|---|---|---|---|
| Альфа-Банк | «Альфа-Вклад для новых денег» | 13,6% | 92 дня | ~3 468 ₽ |
| Сбер | «Лучший %» | 13,5% | 91 день | ~3 403 ₽ |
| Газпромбанк | «Новые деньги» | 13,45% | 91 день | ~3 353 ₽ |
| ВТБ | «ВТБ-Вклад в рублях» | 13,4% | 91 день | ~3 340 ₽ |
| Т-Банк | «СмартВклад» | 12,42% | 91 день | ~3 128 ₽ |
Важный нюанс: максимальные ставки во многих банках доступны только для «новых денег» — средств, которых не было на вкладах и накопительных счетах в банке в течение определённого периода.
Промовклады: до 16,5% годовых для новых клиентов
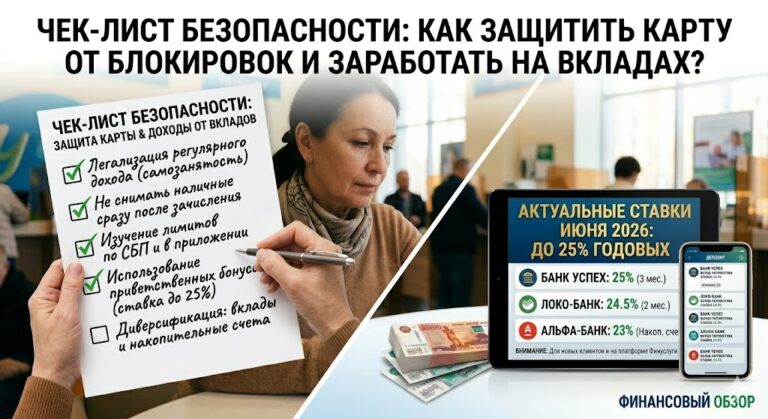
На витрине «Финуслуг» на 30 сентября 2026 года лидируют промовклады под 16,5% годовых на 3 и 6 месяцев при сумме 500 000 рублей. Открыть их может только новый клиент.
Лучшие предложения по версии
-
МКБ «Преимущество+» — 16,5%, 3 месяца, сумма от 10 тыс. до 1 млн рублей (для первого вклада на платформе)
-
Банк ДОМ.РФ «Надежный Промо» — 16,5%, 3 месяца, сумма от 10 тыс. до 1 млн рублей
-
МКБ «Премиальный» — 15,5%, 3 месяца, сумма от 1 млн до 15 млн рублей
Также стоит обратить внимание на Яндекс Банк — с 30 сентября ставка по срочному вкладу повышена до 17% годовых на 14 дней и до 15% на 3 месяца. УБРиР запустил вклад на 270 дней со ставкой до 18% годовых.
Однако важно понимать: промоставки действуют ограниченный срок, после чего доходность обычно снижается. Перед открытием проверьте, что будет со ставкой после окончания промопериода.
Накопительные счета: гибкость против доходности
Накопительный счёт — альтернатива вкладу, если нужен доступ к деньгам без потери процентов. Ставки здесь тоже конкурентные:
-
Газпромбанк — «Понятный процент» под 14% годовых (проценты на минимальный остаток)
-
Россельхозбанк — до 15% годовых по счёту «Ультра» для новых клиентов
-
Сбер — «Накопительный счёт Премиум» до 13% годовых
Главное отличие от вклада: на накопительном счёте можно снимать и пополнять средства без потери процентов, но ставка может меняться банком в одностороннем порядке.
Налог на проценты по вкладам: кому придётся заплатить
С 2024 года доходы по вкладам облагаются НДФЛ. Необлагаемая сумма рассчитывается по формуле: 1 000 000 рублей × максимальная ключевая ставка ЦБ в году. В 2025 году максимальная ставка составляла 21%, поэтому необлагаемый доход — 210 000 рублей.
Если ваш совокупный доход по всем вкладам и накопительным счетам превышает эту сумму, налог составит 13% с превышения (при доходе до 5 млн рублей) или 15% (свыше 5 млн).
Важно: налог начисляется на полученный доход, а не на сумму вклада. ФНС учитывает доходы по всем банкам вместе. Уплатить налог нужно до 1 декабря года, следующего за отчётным.
Стратегии управления сбережениями: как распределить деньги
Эксперты рекомендуют не хранить все средства в одном инструменте. Вот оптимальная структура:
-
На карте и наличными — сумма на текущие расходы (1–2 недели)
-
На накопительном счёте — «подушка безопасности» в размере 3–6 месячных доходов. Эти деньги должны быть доступны в любой момент
-
На вкладе — средства, которые точно не понадобятся в ближайшие месяцы. Чем дольше срок, тем выше ставка
Выбор срока вклада: три стратегии
-
Короткий вклад (3 месяца) — максимальная ставка здесь и сейчас, но риск реинвестирования под более низкий процент
-
Средний срок (6 месяцев) — баланс между доходностью и гибкостью
-
Длинный вклад (12 месяцев) — фиксация текущей высокой ставки на год. Эксперты отмечают, что при ожидаемом снижении ключевой ставки более рациональным выглядит вклад на 12 месяцев
Лестница вкладов
Один из эффективных приёмов — «лестница вкладов»: разделите сумму на несколько частей и разместите их на разные сроки (например, 3, 6, 9 и 12 месяцев). Когда один вклад заканчивается, вы реинвестируете его под актуальную ставку. Это снижает риск открыть все деньги под низкий процент в неудачный момент.
Что проверить перед открытием вклада
Прежде чем оформить вклад, убедитесь в следующем:
-
Ставка действует для вашей суммы — часто максимальные проценты доступны только при определённом минимальном взносе
-
Условие «новых денег» — если вы уже клиент банка, максимальная ставка может быть недоступна
-
Досрочное расторжение — узнайте, по какой ставке вернут деньги, если закроете вклад раньше срока (обычно 0,1% годовых)
-
Капитализация процентов — вклады с ежемесячной капитализацией дают чуть больше дохода за счёт «процентов на проценты»
-
Надёжность банка — все вклады застрахованы АСВ на сумму до 1,4 млн рублей на одного вкладчика в одном банке
Итог
Октябрь 2026 года — удачное время для размещения сбережений: ключевая ставка остаётся на уровне 14%, а банки предлагают до 16,5% годовых по промовкладам для новых клиентов. Для максимальной выгоды стоит рассмотреть комбинацию накопительного счёта (для подушки безопасности) и вклада на 6–12 месяцев (для фиксации высокой ставки). Не забывайте про налог: если ваш доход по вкладам превысит необлагаемую сумму, придётся заплатить НДФЛ.